Nos reportamos desde nuestra redacción digital para desenredar dos historias que se cruzaron en Paraguay: el Banco Central abrió un proceso para resolver la situación de Ueno Bank y el Senado destituyó a Santiago Peña. Para los ahorradores, la pregunta es más inmediata que cualquier debate político: qué parte de sus depósitos pueden recuperar y por qué vía. El caso también deja una lección concreta para quien ahorra en Colombia.
De Financiera El Comercio a casi tres millones de clientes
El punto de partida fue una financiera que ya existía. El Grupo Vázquez adquirió el control de Financiera El Comercio y, según la memoria anual de Ueno, el nombre empezó a usarse en febrero de 2022. A finales de 2023 obtuvo autorización para operar como banco. En junio de 2024 absorbió a Visión Banco, operación que consta en el informe financiero del Banco Central del Paraguay. Reuters reportó cerca de tres millones de clientes. Ese número describe la escala del banco; no es un recuento de personas que hayan perdido sus depósitos.
Qué encontró el regulador y qué se investiga
El directorio del Banco Central decidió el 2 de noviembre abrir la resolución bancaria, un procedimiento para gestionar ordenadamente la situación de una entidad. Tras ajustes en sus estados financieros, el índice de solvencia de Ueno quedó por debajo de la mitad del mínimo exigido. Ojo con esa cifra: describe un indicador de capital, no el porcentaje del ahorro que desapareció.
La liquidez es tener con qué pagar hoy. La solvencia exige capital suficiente para soportar pérdidas frente a los riesgos asumidos. Si los préstamos del banco valen menos de lo que figuraba en sus cuentas, las pérdidas reducen ese colchón. Un informe de calificación alojado por el Banco Central recoge problemas de calidad de activos, operaciones con vinculados y deficiencias de documentación. El Ministerio Público abrió una investigación que incluye la supervisión del banco y la colocación de recursos públicos. En otra actuación, la Fiscalía imputó a 27 personas el 4 de noviembre. Investiga si préstamos y sobregiros de 2025 y 2026 favorecieron a empresas vinculadas sin garantías suficientes. Es la hipótesis fiscal, no un fallo.
El vínculo con el supervisor tiene fechas. El informe de gobierno corporativo de Ueno de 2022 identifica a Carlos Carvallo como presidente de la financiera. En 2023, un decreto de Peña lo designó al frente del Banco Central. Reuters documentó, además, vínculos empresariales previos de Peña con el Grupo Vázquez. Estos antecedentes ayudan a entender el escrutinio sobre la supervisión, pero no prueban por sí mismos que se haya favorecido al banco.
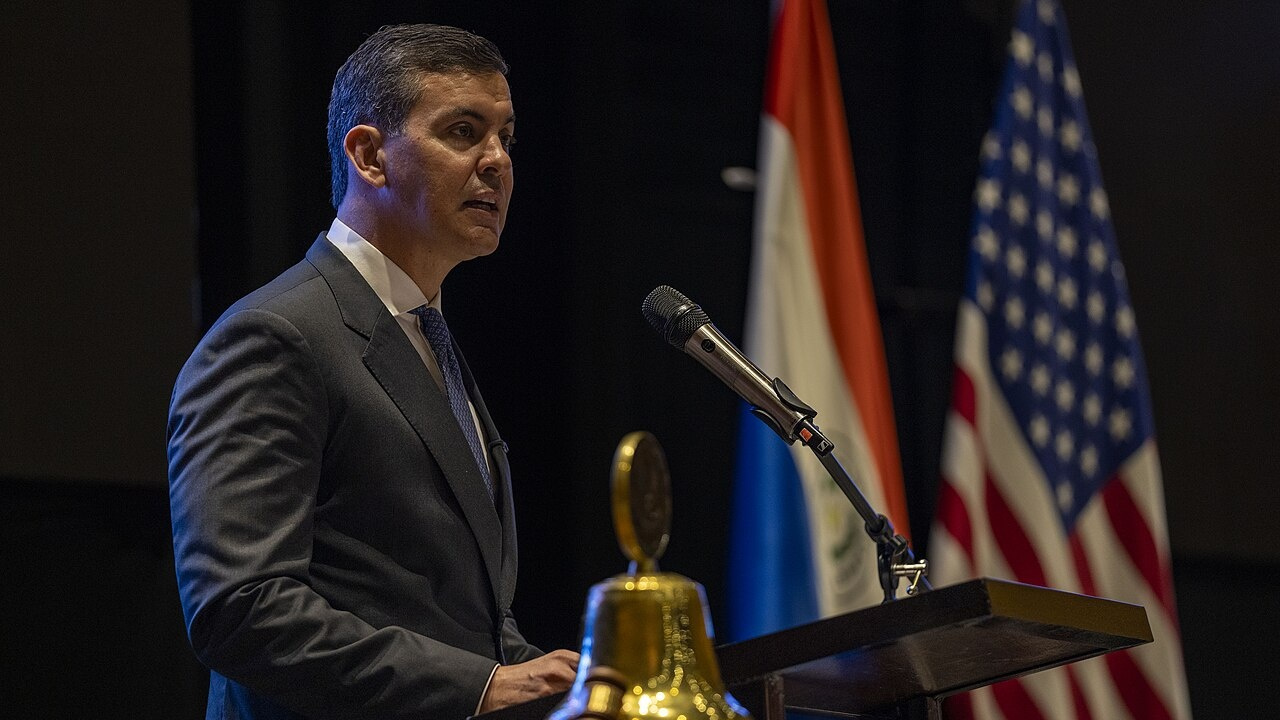
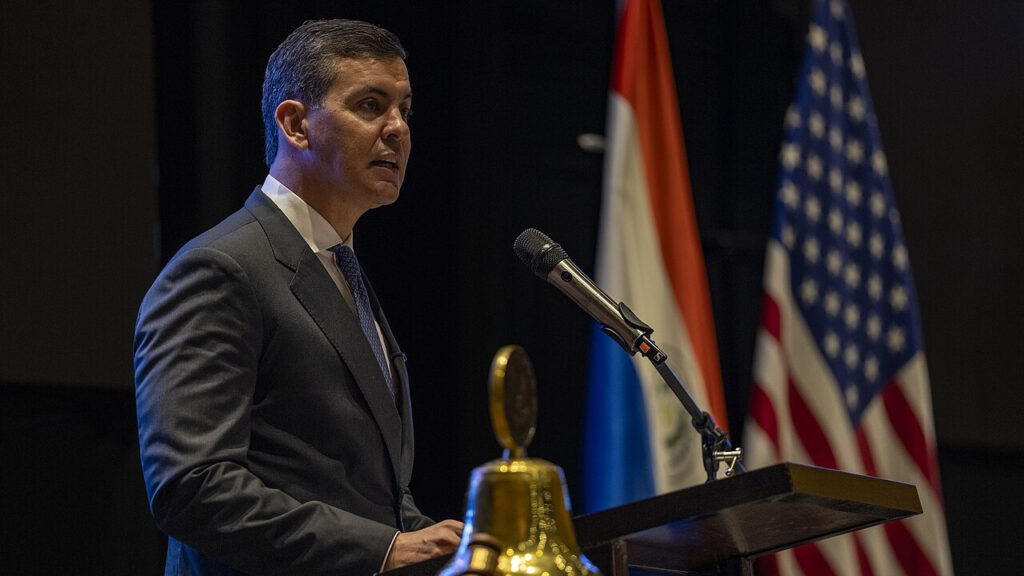
Peña presentó su renuncia, pero el Senado lo separó del cargo el 6 de noviembre por mal desempeño en juicio político. Ese mismo día juró el vicepresidente Pedro Alliana. La Fiscalía ordenó detener a Peña. La Fiscalía confirmó la imputación e informó de un allanamiento el 8 de noviembre. Según Reuters, Peña quedó en prisión preventiva y niega las acusaciones. La destitución, la imputación y la prisión preventiva tienen efectos distintos. Ninguna equivale a una condena penal.
Los depósitos y la lección para Colombia
Paraguay tiene una garantía de hasta 75 salarios mínimos para depósitos elegibles. El Congreso habilitó un anticipo de hasta 40 salarios mínimos y el Banco Central publicó instrucciones de pago. El primer tramo anunciado, de hasta 10 millones de guaraníes, no es el límite total del seguro. El saldo que exceda la garantía sigue sujeto al proceso de resolución. El presidente interino del Banco Central, Pedro Acosta, informó un desembolso de 996.000 millones de guaraníes para casi 1,2 millones de ahorradores, según el balance recogido por La Nación el 8 de noviembre. Es un corte del operativo, no su cierre.
En Colombia, la Superintendencia Financiera vigila a las entidades autorizadas y Fogafín cubre hasta 50 millones de pesos por depositante y por entidad inscrita en caso de liquidación, para productos amparados. No hay razón para trasladar el diagnóstico de Ueno a bancos colombianos. Sí hay preguntas que valen aquí: quién vigila los préstamos a vinculados, cómo se controlan los conflictos de interés y qué producto tiene seguro. Antes de confiarle sus ahorros a una aplicación, verifique la entidad que recibe el dinero y la cobertura que le corresponde. 🏦