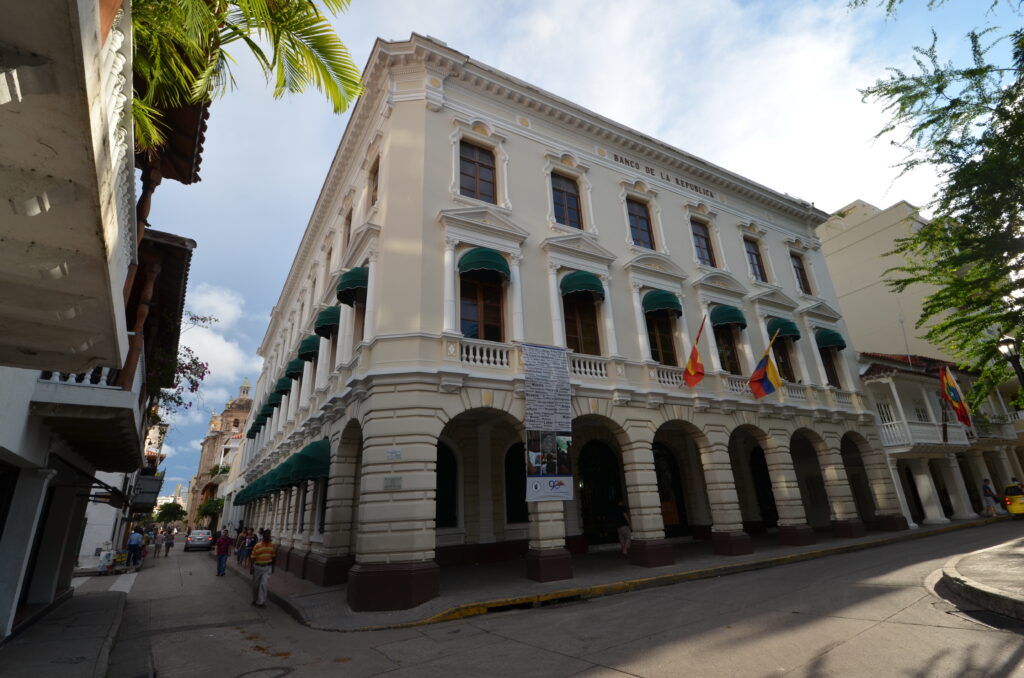
Foto de referencia: edificio del Banco de la República en Cartagena, 8 de septiembre de 2013. Agb0, CC BY-SA 3.0, vía Wikimedia Commons. No muestra la reunión de la Junta en Bogotá.
Nos reportamos desde nuestra redacción digital con una fecha marcada en el calendario económico: este viernes 30 de octubre se reúne la Junta Directiva del Banco de la República para decidir sobre su tasa de interés. Antes del anuncio, la referencia vigente es 12,25 %. No tenemos una decisión nueva que contarle todavía; sí podemos explicar qué está en juego para el crédito, el ahorro y los precios que usted paga.
El punto de partida es 12,25 %
El calendario oficial del Banco confirma la reunión de hoy. La tasa actual aplica desde el 1 de octubre, después del aumento de 25 puntos básicos decidido en septiembre. Un punto básico equivale a una centésima de punto porcentual: esos 25 puntos significan 0,25 puntos porcentuales, no un incremento del 25 %.
El tablero de estadísticas del Emisor registra inflación anual de 6,29 % para septiembre de 2026. La meta del Banco es 3 %. La distancia entre ambos números ayuda a entender por qué el control de precios continúa en la conversación. Sin embargo, esa comparación por sí sola no revela cómo votará la Junta.
La tasa del Banco no es la tasa de su tarjeta
Según el glosario oficial, la tasa de intervención sirve para operaciones de liquidez entre el banco central y las entidades financieras, generalmente a un día. Liquidez significa disponer de dinero para atender pagos y operaciones. Esta referencia influye sobre el sistema financiero, pero no es una tarifa única que todos los bancos deban copiar en cada producto.
La explicación del Banco sobre los canales de transmisión describe cómo los cambios pueden llegar al crédito, los depósitos y las decisiones de gasto. Si financiarse resulta más costoso, hogares y empresas pueden aplazar compras e inversiones. Es un mecanismo general con rezagos; no una orden para que mañana todos cambien sus planes.
Por eso, sería apresurado prometer que una eventual reducción bajará inmediatamente su cuota, o que una eventual subida modificará cualquier préstamo ya firmado. Para conocer el efecto concreto hay que revisar el producto, la tasa pactada y sus condiciones. El comunicado nacional y el contrato particular hablan de asuntos relacionados, pero no idénticos.
Qué leer cuando salga el anuncio
Conviene separar tres elementos: el nivel decidido, las razones y las señales sobre lo que sigue. Mantener la tasa también sería una decisión. Y una explicación sobre riesgos futuros no constituye una promesa de aumentos o reducciones en una fecha determinada. El Banco no entrega una bola de cristal con el comunicado, aunque a veces se la exijamos.
El objetivo de política monetaria combina inflación baja y estable con condiciones para un nivel sostenible de producción y empleo. La discusión no se reduce a escoger entre “ayudar al consumidor” y “ayudar al banco”: una inflación persistente también deteriora el poder de compra.
El panorama empresarial ofrece otra pieza de contexto. Ayer explicamos el repunte de confianza de comerciantes e industriales; ese indicador mide opiniones y no sustituye los datos de inflación ni determina el voto de la Junta. Leer varias señales evita poner toda la economía dentro de un único porcentaje.
Hoy miraremos el anuncio confirmado antes de sacar conclusiones. Para usted, la lección práctica es distinguir la referencia del Banco del costo real de su producto financiero y comparar condiciones completas. Las tasas importan mucho; entender qué tasa estamos mirando importa también. 📊