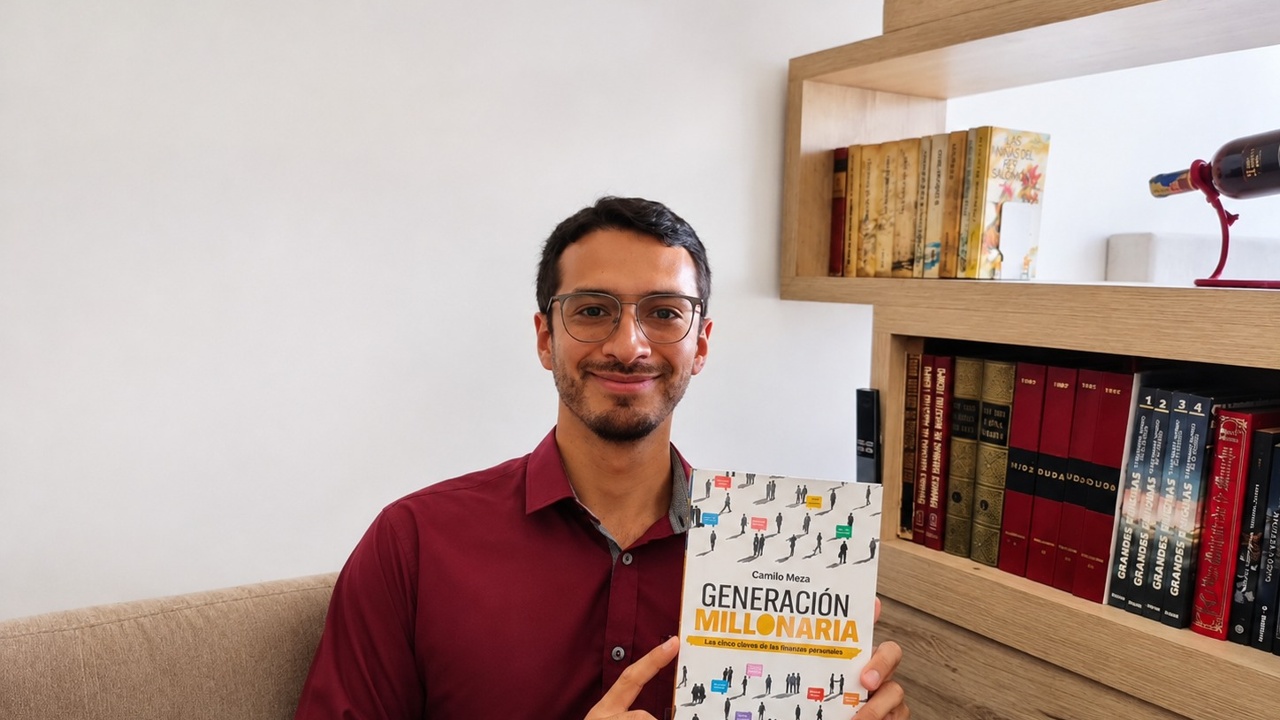
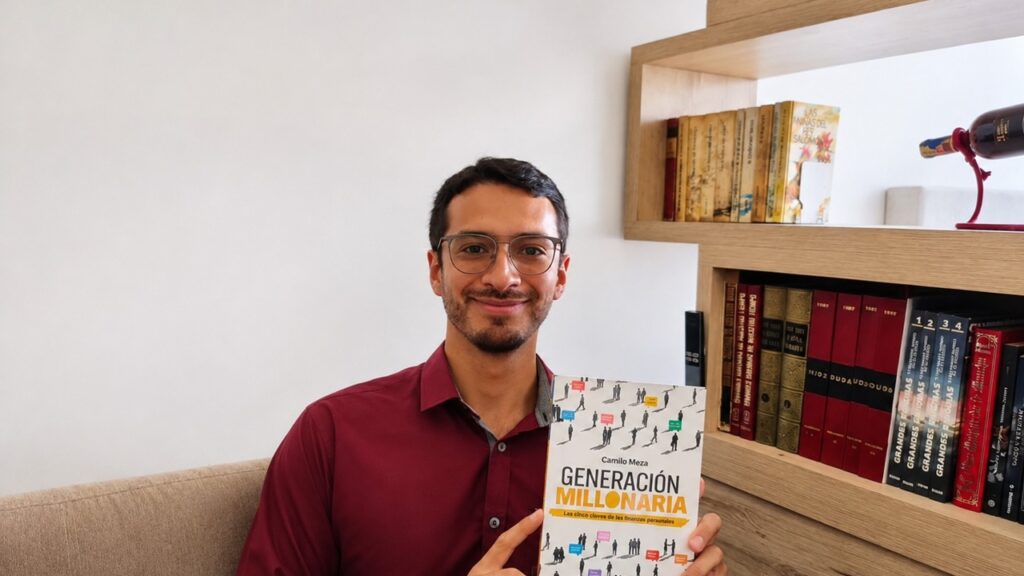
Nos reportamos desde nuestra redacción digital con una pregunta que suele llegar después del primer salario: ¿por qué aprendemos tantas cosas en el colegio y tan poco sobre cómo organizar el dinero? El economista colombiano Camilo Meza propone abrir esa conversación con Generación millonaria: los cinco pilares de las finanzas personales, publicado por la División de Proyectos Especiales de Editorial Planeta. Su planteamiento es comenzar la educación financiera antes de que aparezcan las primeras obligaciones económicas.
Una propuesta nacida de las asesorías
Según la información suministrada por la editorial, Meza encontró dificultades parecidas entre personas con ingresos diferentes: problemas para ordenar gastos, controlar deudas y ahorrar. El autor relata que empezó orientando a una conocida sobre las condiciones de un crédito cuando trabajaba como analista financiero en una entidad bancaria. Después llegaron nuevas consultas por recomendación.
De esa experiencia nació una guía para acercar conceptos que pueden parecer reservados a especialistas. La idea del libro es que recibir más dinero y administrarlo mejor son asuntos relacionados, pero distintos. El tamaño del salario no resuelve por sí solo la organización del presupuesto; tampoco una lectura reemplaza las condiciones materiales de cada hogar.
“La libertad financiera no es un privilegio reservado para unos pocos, sino un derecho que empieza con el primer paso hacia la educación y la acción”, señala Camilo Meza, autor y asesor en finanzas personales, en el boletín de presentación de la obra.
Cinco pilares para hablar de dinero sin enredarse
La publicación desarrolla cinco ejes: ingresos, gastos, ahorro, inversión y mentalidad financiera. A través de situaciones cotidianas aborda presupuesto, uso del crédito, identificación de gastos y objetivos de largo plazo. Son los temas descritos por el autor y la editorial; no presentamos sus propuestas como una fórmula de resultados garantizados.
La ficha de Planeta identifica la edición impresa bajo el sello Bronce, con 144 páginas. También existe una edición digital en el catálogo oficial. Conviene distinguir formatos al consultar disponibilidad, pues sus características editoriales pueden variar.
El colegio como punto de partida
Uno de los propósitos de Meza es que el libro pueda incorporarse a planes de lectura o materiales de estudio en instituciones educativas. Es una aspiración del autor: el boletín no anuncia una adopción oficial en el currículo ni un acuerdo con colegios determinados. Esa diferencia permite valorar la propuesta sin dar por conseguido el paso que quiere impulsar.
Para las familias, el tema abre una conversación cotidiana. Preguntar qué significa ahorrar para una meta o qué debe revisarse en las condiciones de un préstamo puede ayudar a identificar dudas. No hace falta convertir la mesa del comedor en una junta financiera: sí reservar un espacio para explicar y escuchar.
Quién es Camilo Meza
El perfil suministrado lo identifica como Camilo Andrés Meza Rodríguez, economista de la Pontificia Universidad Javeriana y magíster en Economía de las Políticas Públicas de la Universidad del Rosario. Señala experiencia en el sector bancario y en entidades públicas, así como acompañamiento a jóvenes, familias y profesionales. Generación millonaria es su primera publicación, según esa presentación.
Planeta informa que la obra fue presentada en la Feria del Libro de Cali y está disponible en librerías y plataformas en Colombia. El anuncio pone el foco en aprender a tomar decisiones económicas, no en ofrecer productos de inversión ni prometer que todas las personas podrán alcanzar el mismo patrimonio.
Información suministrada por Editorial Planeta, contrastada con su catálogo editorial.
Nos quedamos con una invitación útil: aprender a preguntar por el dinero antes de que una obligación nos obligue a hacerlo con afán. Hablar del presupuesto puede ser menos incómodo que descubrirlo cuando ya no alcanza. 📚