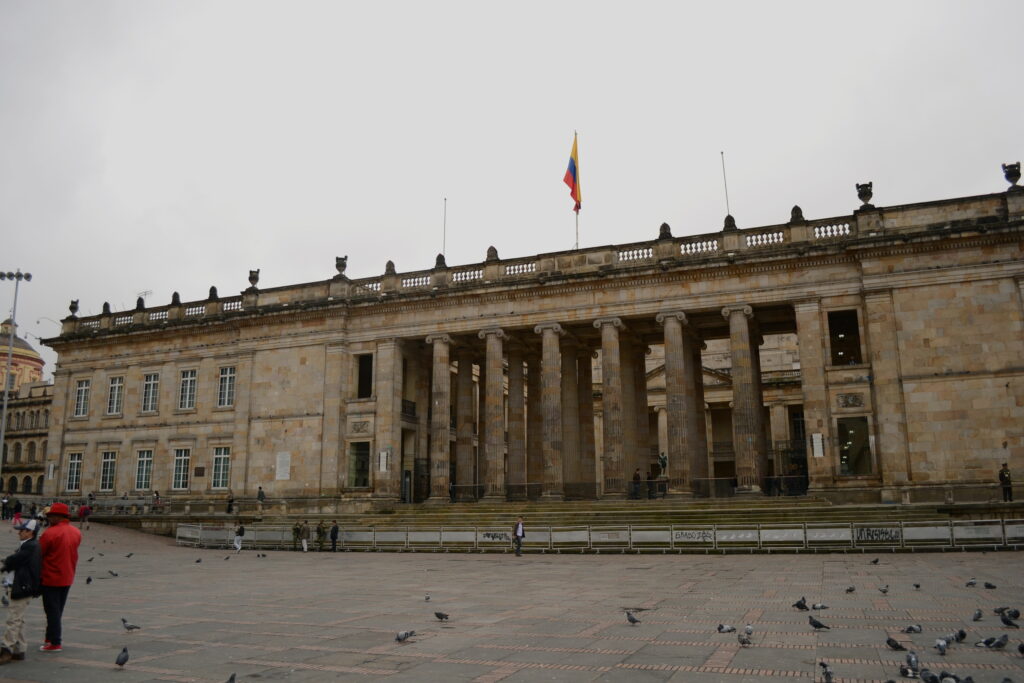
Foto de archivo: Capitolio Nacional, Bogotá, 12 de septiembre de 2012. Lizeth.Riano, vía Wikimedia Commons. CC BY-SA 3.0. Imagen de referencia; no corresponde a la expedición del decreto.
Nos reportamos desde el seguimiento a las cuentas públicas: el presupuesto de 2027 ya tiene una novedad concreta. El Ministerio de Hacienda informó el 22 de octubre que el Gobierno expidió el Decreto 1599 de 2026, por 634,9 billones de pesos. Después de las votaciones y el desacuerdo entre las cámaras, la discusión cambia de etapa: ahora debemos mirar qué recursos quedaron previstos y cómo se ejecutarán.
Qué pasó después de las votaciones
El comunicado oficial de Hacienda explica que se adoptó el proyecto presentado por el Gobierno con las modificaciones aprobadas en primer debate, al no producirse una conciliación entre Senado y Cámara. La cartera invoca el artículo 59 del Estatuto Orgánico del Presupuesto como fundamento de esa salida.
El antecedente importa. El Senado había explicado el 21 de octubre que los textos de las dos corporaciones no coincidieron. Conciliar significa acordar una versión común cuando las cámaras aprueban disposiciones distintas. Sumar votos en cada recinto, por tanto, no resuelve por sí solo una diferencia en el documento.
En nuestra nota previa al debate de las plenarias contamos lo que estaba pendiente. Hoy actualizamos ese recorrido con el anuncio oficial del decreto. No presentamos como vigente cada modificación discutida en una plenaria: para saber qué sobrevivió necesitamos identificar la versión que efectivamente se adoptó.
Una cifra grande, tres destinos diferentes
Hacienda desglosa 391,38 billones para funcionamiento, 155,43 para servicio de la deuda y 88,14 para inversión. Son cifras divulgadas por el ministerio, redondeadas por rubro; el total oficial comunicado es 634,9 billones. Entre las asignaciones sectoriales destaca educación, con 93 billones, y salud, con 81,56 billones.
Conviene separar las preguntas. Funcionamiento se refiere al sostenimiento de la actividad estatal; servicio de la deuda, a obligaciones financieras; inversión, a recursos para programas y proyectos. Ninguna de esas etiquetas permite concluir, sin revisar el detalle, cuánto recibirá un hospital específico o cuándo estará terminada una carretera.
Para usted, una partida presupuestal tampoco equivale a un giro inmediato. Pensemos en un ejemplo ilustrativo: una familia puede autorizar una reparación en sus cuentas del año, pero todavía debe contratarla, pagarla y comprobar que quedó bien. La comparación ayuda a entender la distancia entre disponer recursos y entregar resultados; no pretende equiparar las reglas de una casa con las del Estado.
Qué debemos vigilar ahora
Nuestra lectura es que el seguimiento debe pasar del titular al documento y de allí a la ejecución. ¿Cuál es la entidad responsable? ¿A qué programa corresponde la asignación? ¿Qué metas y plazos permitirán evaluarla? Esas preguntas sirven más que convertir el monto total en una promesa individual para cada ciudadano.
También debemos distinguir una decisión del Gobierno de cualquier controversia jurídica posterior. La expedición anunciada por Hacienda es un hecho institucional; no significa que podamos anticipar demandas, fallos o resultados de controles que no hemos comprobado. Si aparece una decisión de esa naturaleza, habrá que explicar su alcance con el documento correspondiente.
El dinero público exige algo más que una calculadora con suficientes ceros. Sigamos el texto adoptado, las prioridades y los resultados que puedan comprobarse. Entender qué se autorizó es el primer paso para preguntar, con fundamento, qué se cumplió. 🧾