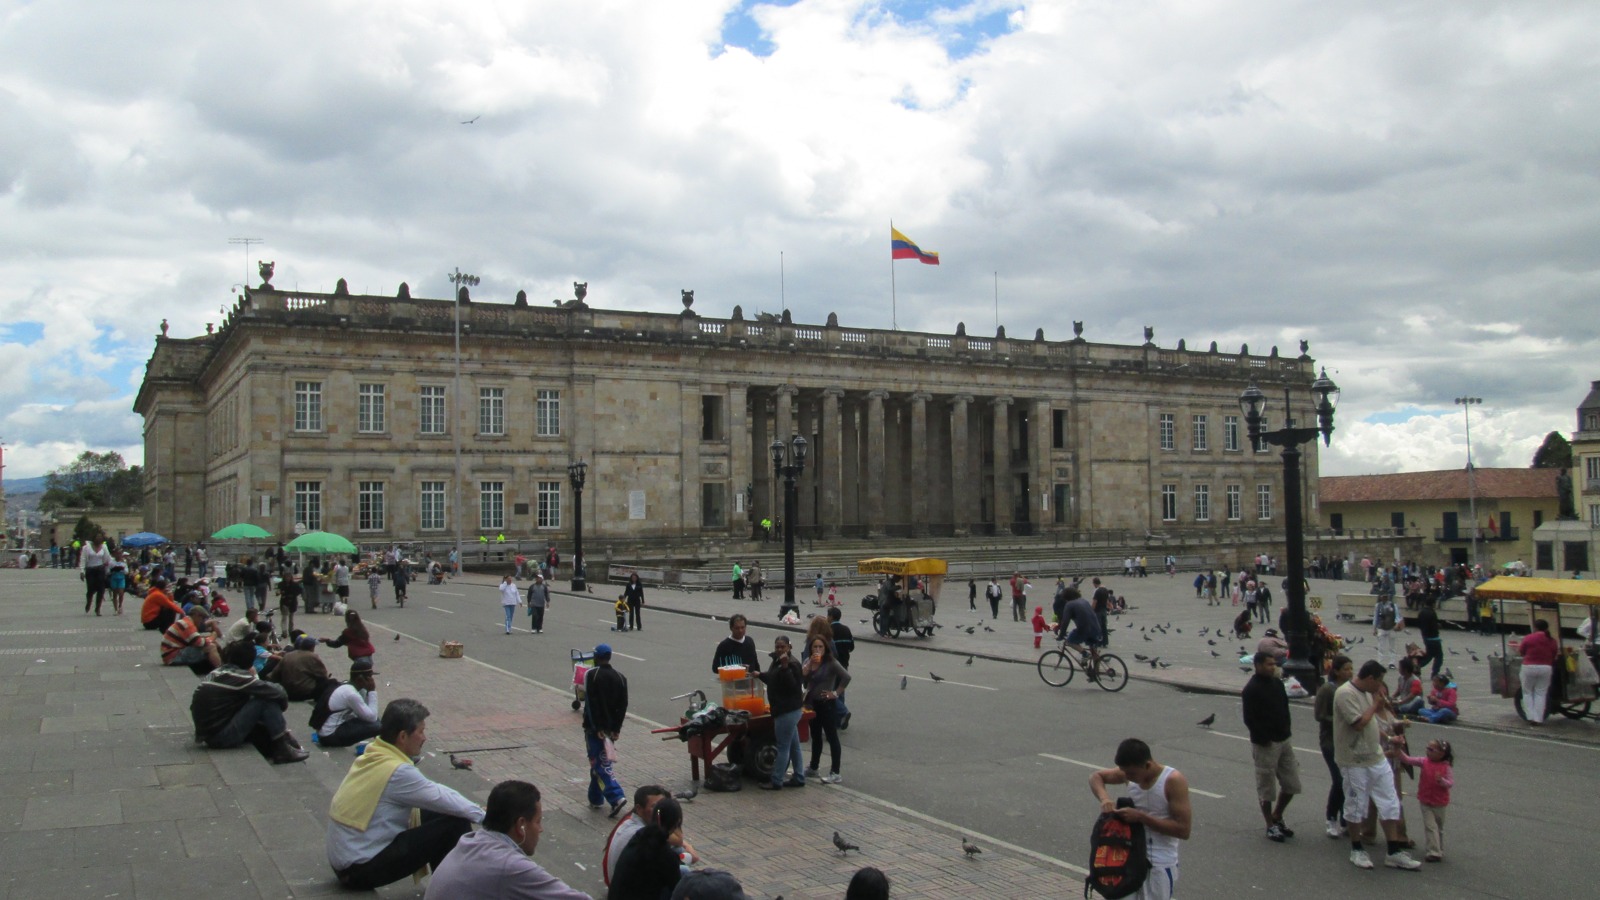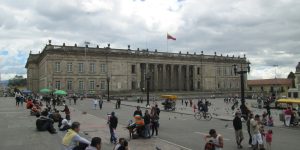
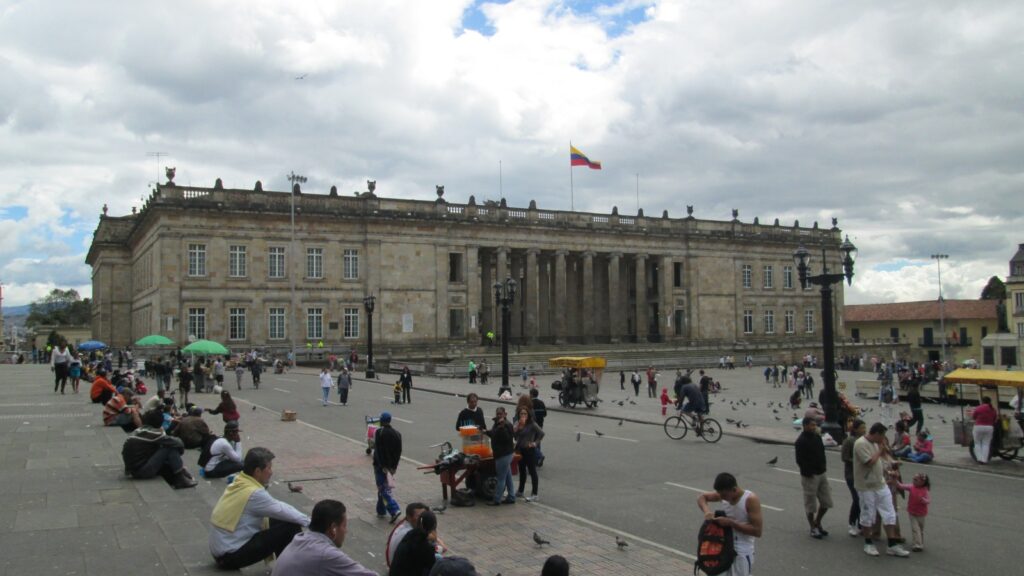
Foto de archivo: Capitolio Nacional, Bogotá, 19 de agosto de 2012. Javier Benítez, vía Wikimedia Commons, CC BY-SA 3.0. Recorte editorial; no corresponde a la radicación del proyecto.
Nos reportamos desde el seguimiento al Congreso: un proyecto radicado el 19 de octubre propone bajar del 19 % al 10 % el IVA de tiquetes aéreos y alojamientos turísticos en zonas afectadas por el terremoto del 10 de agosto. La noticia es la propuesta, no un descuento que usted ya pueda exigir al comprar o reservar.
Qué plantearon los autores
Según el comunicado del Senado, la iniciativa fue presentada por congresistas del Centro Democrático, entre ellos Honorio Henriquez, Julia Correa Nuttin y María Angélica Guerra. Busca apoyar la reactivación turística de territorios afectados y dirige el alivio a servicios formalizados comercial y tributariamente.
La senadora Correa también describió una propuesta de IVA de cero por ciento durante tres días al mes, en un fin de semana, para hoteles de municipios afectados que cumplan los requisitos legales y comerciales. Indicó que alcanzaría tiquetes con destino a esas zonas. Son condiciones anunciadas por sus promotores, pendientes del trámite y del texto definitivo.
Los autores esperan que un mayor movimiento de visitantes favorezca a negocios y trabajadores locales. Esa es la finalidad que defienden; no contamos todavía con resultados de una medida aprobada. El anuncio no prueba cuántos viajeros adicionales llegarían ni cuánto empleo se crearía.
Una cuenta útil para no confundir el descuento
Hagamos un ejemplo estrictamente ilustrativo: sobre una base gravable de 100.000 pesos, un IVA del 19 % suma 19.000 pesos y lleva el total a 119.000. Con una tarifa del 10 %, el impuesto sería 10.000 y el total, 110.000. La diferencia es de 9.000 pesos si todo lo demás permanece igual.
Eso equivale a nueve puntos porcentuales menos de impuesto, no a una rebaja del 9 % sobre cualquier factura final. En ese ejemplo, la reducción del total sería cercana al 7,6 %. Una reserva real puede tener otros componentes: el ejercicio explica la aritmética y no constituye una cotización ni anticipa el precio de un operador.
Para comparar dos ofertas, conviene pedir el total a pagar y conservar el desglose. Así podrá identificar si una diferencia proviene del impuesto, de la tarifa del servicio o de otros cobros.
Lo que falta antes de hablar de un beneficio vigente
La guía de trámite legislativo de la Cámara distingue la presentación de una iniciativa de su aprobación y sanción. En el recorrido ordinario intervienen comisiones y plenarias de ambas cámaras. Además, el articulado puede cambiar durante la discusión. Radicar es abrir la conversación legislativa, no entregar un cupón de descuento.
Por eso nuestra revisión se concentra en preguntas que deberá resolver el texto: cuáles municipios quedan cubiertos, durante cuánto tiempo, qué operaciones califican y cómo se aplicaría el tratamiento. El comunicado permite conocer la intención política, pero no sustituye las disposiciones que eventualmente sean aprobadas y publicadas.
La recuperación de las regiones también exige seguimiento a los recursos y a su ejecución, un asunto que abordamos en la nota sobre las cuentas de las donaciones. Son frentes distintos: el proyecto tributario no demuestra cómo se administraron aquellas ayudas.
Si usted planea viajar, compare precios y condiciones efectivamente ofrecidos. Seguiremos el proyecto por sus decisiones verificables: una propuesta puede abrir oportunidades, pero el beneficio solo se entiende con reglas claras, alcance definido y vigencia comprobada. 🧾